קצבה מוכרת נובעת מהפקדות לקרן פנסיה ביטוח מנהלים או קופת גמל, במעמד שכיר או עצמאי , אשר לגביהן לא התקבלו הטבות מס של ניכוי /זיכוי או במקרה של שכיר שחויב עליהן במס בתלוש השכר.
לדוגמה:
נכון לשנת 2025 שכיר שמשכורתו החודשית עולה על 33,290 ₪ והמעסיק מפקיד לו מעל 7.5% משכרו לתגמולים, יראה בתלוש השכר "שווי תגמולים" , זאת אומרת, על חלק הפקדת המעסיק העולה על סכום זה ישלם מס.
ככלל, אנחנו לא משלמים מס פעמיים, לכן, על החלק שחויב במס בתלוש השכר התהוותה "קצבה מוכרת"= חיסכון לפנסיה שירשם כפטור ממס מאחר וכבר שילמנו עליו מס.
דוגמה נוספת להתהוות של סכומי קצבה מוכרת:
על חלק הפקדות העובד קיימת הטבת מס מסוג "זיכוי" כשלמעשה היא מפחיתה את המס לתשלום, להטבה זו יש תקרה, לרוב, מה שהופקד מעל אותה תקרה יירשם כקצבה מוכרת.
ישנם רכיבים נוספים שמהם ניתן לייצר קצבה מוכרת: כספי פיצויים מעל תקרת שכר שנזקף עבורם שווי בתלוש השכר, הפקדות עצמאי שלא ניתנה עליהם הטבת מס מסוג ניכוי/זיכוי, כספים שמקורם מקופת גמל להשקעה ועוד..
מדוע חשוב לבצע בדיקת תקינות רישום צבירות לקצבה מוכרת?
- פעמים רבות ישנם פערים בין מה שקרה בתלוש לבין איך שהדברים דווחו או נרשמו במוצר הפנסיוני.
- פיצול מוצרים: בשכר גבוה, מאוד שכיח שההפקדות לפנסיה מפוצלות בין שני מוצרים שונים או יותר- מה שמרבה את הסיכויים לשגיאות ברישום רכיבי מוכרת בשל פיצול בדיווח הנתונים.
- ניודים של מוצרים בין חברות- פעמים רבות עוברים ממוצר בחברה בו חסכנו מספר שנים למוצר בחברה מנהלת אחרת, לדוגמה: משיקולי תשואה, דמי ניהול וכד.. לא אחת בעת המעבר קיימות שגיאות בהעברת רישום מדויק של סכומי קצבה מוכרת.
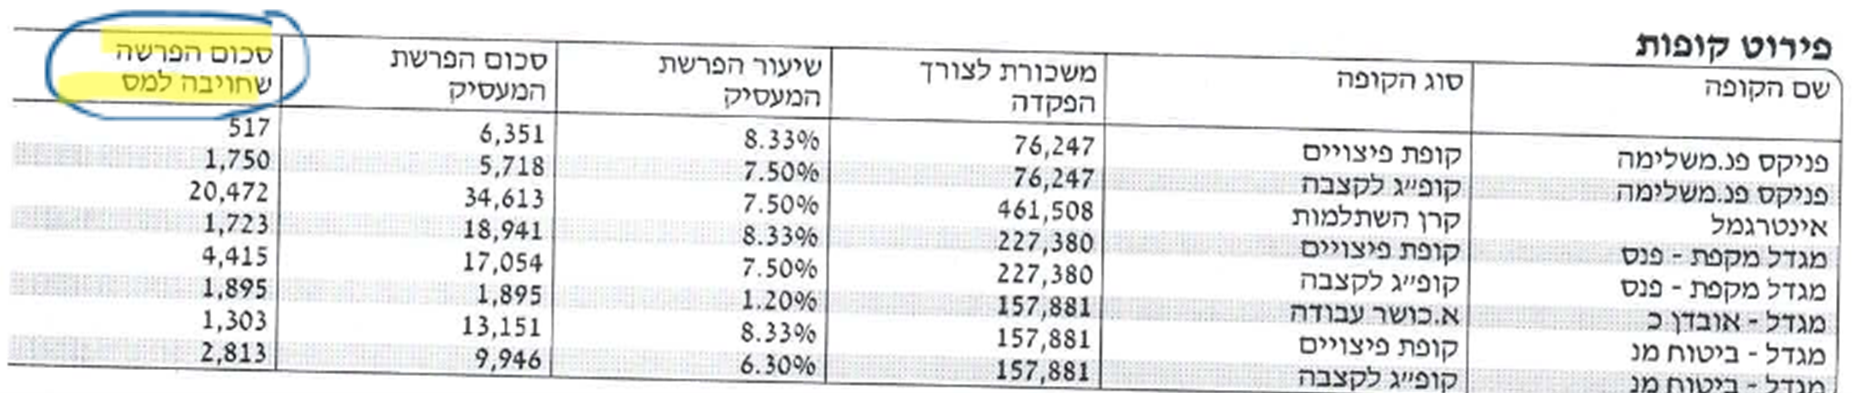
דוגמה: זיהוי הפקדה לקצבה מוכרת לשכיר מתוך טופס 106:
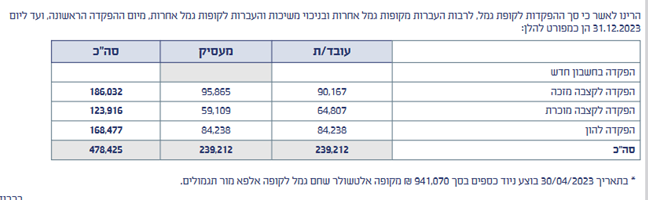
דוגמה לזיהוי הפקדה לקצבה מוכרת מתוך דוח שנתי של קופת גמל:
איך תיקון וטיפול נכון בסיווג כספי קצבה מוכרת ישפיע על המס שתשלמו?
***
תיקון רישום קצבה מוכרת מתקדם:
לפניכם דוגמה לתכנון מקצועי ויסודי של טיפול בסכומי מוכרת:
לקוח חסך בשני מוצרים פנסיוניים: הראל פוליסת מנהלים משנת 1987+ קרן פנסיה של הראל.
לאחר תחשיב התהוו סכומים לתיקון רישום מוכרת בסך 500,000 ₪.
האפשרות ה"פשוטה": תיקון הסכומים למוכרת בהתאם למוצר המקורי אליו הופקדו.
האפשרות ה"מתקדמת" : סיווג ותיקון הסכומים במוצר שייתן את התנאים הטובים יותר בהתאם לצרכי הלקוח:
במקרה זה מדובר על קרן פנסיה לעומת פוליסת מנהלים משנת 1987, אופן חישוב ההמרה של החיסכון לקצבה חודשית שונה בין המוצרים.
הנה למשל איך שהמוצרים יתרגמו סכום של 500,000 ₪ סכום מתוקן למוכרת- למושגי קצבה חודשית פטורה ממס לכל החיים:
הראל ביטוח מנהלים: סכום הקצבה 3630 ₪. לפי מקדם המרה של 138, בהתאם לתנאי המוצר.
הראל קרן פנסיה: סכום הקצבה 2550 ₪. לפי מקדם המרה של 196, בהתאם לתקנון הקרן.
במקרה זה בחרנו לנתב את רישום כספי המוכרת להראל בפוליסת המנהלים שנותנת נוסחה טובה יותר לחישוב הקצבה. כאשר בקרן הפנסיה השארנו את כספי הקצבה המזכה (חייבת במס)
ע"י סיווג נכון של התיקון בין שני המוצרים השגנו קצבה פטורה ממס גבוהה יותר ב1080 ₪ לכל חיי הפורש. בתרגום לתוחלת חיים לגיל 85 מדובר בסכום נוסף של 233,280 ₪ הפטורים ממס!
סיווג קצבה מוכרת ופנסיות וותיקות:
כאשר יש פיצול שכר בין קרן פנסיה וותיקה למוצר אחר כגון ביטוח מנהלים או קרן פנסיה חדשה, זוהי סוגיה שונה. בקרן פנסיה וותיקה אין צבירה לקצבה מוכרת, לכן ניתן לבדוק אפשרות של תיקון סיווג הסכומים הפטורים למוצר השני שאליו הופקדו כספים ובכך לא "לאבד" סכומים פטורים שאין יכולת לרשום אותם ככאלה בקרן הוותיקה.
לסיכום, חשוב מאוד לבצע בדיקת התכנות לתיקון סכומי צבירה לקצבה מוכרת/תיקון סיווג כספי מוכרת אם מתקיים אצלכם אחד או יותר מהמקרים הבאים:
אם השכר הממוצע שלכם גבוה מ 25,000 ₪.
אם השכר שלכם מפוצל בין מוצרים שונים.
אם אתם מפקידים גם לקרן פנסיה וותיקה וגם למוצר נוסף.
אם אתם מפקידים גם כשכירים וגם כעצמאיים.